63亿到48亿:蓝帆柏盛的国资“接盘”价格
来源:医械前沿MDF
发布时间:2026-11-03
0
摘要
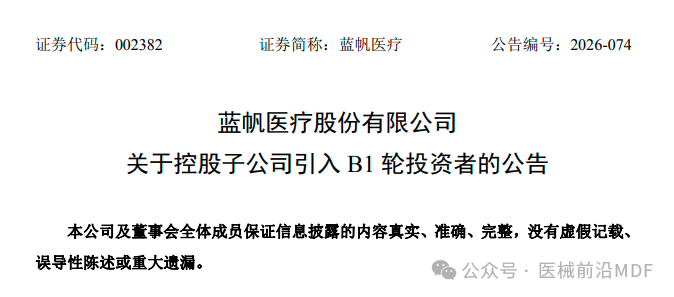
近日,蓝帆医疗发布公告:蓝帆柏盛(心脑血管业务平台)进行B1轮融资7个亿。融资本身并不奇怪,奇怪的两个事情:一个是估值48亿,另一个是投资方融合了社保、国投、国药和国寿。
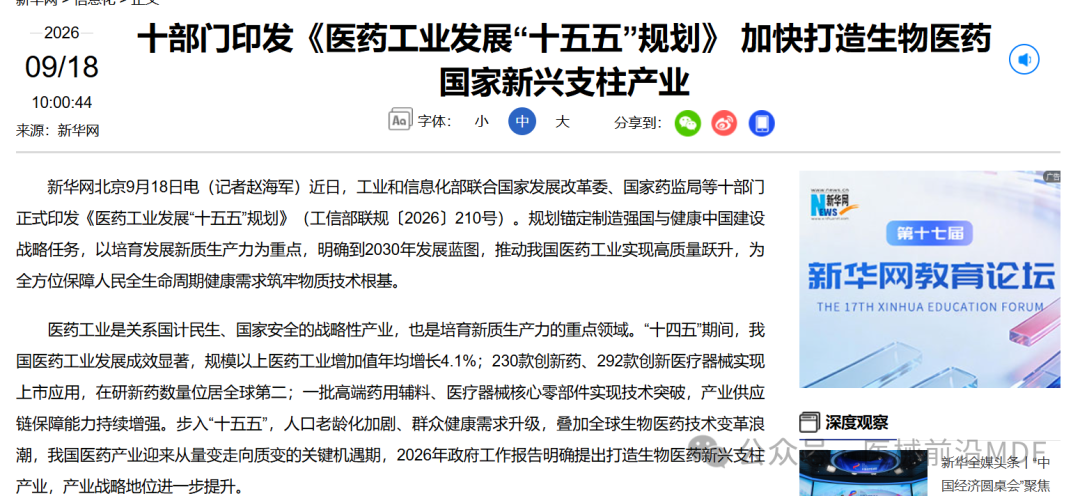
近日,蓝帆医疗发布公告:蓝帆柏盛(心脑血管业务平台)进行B1轮融资7个亿。融资本身并不奇怪,奇怪的两个事情:一个是估值48亿,另一个是投资方融合了社保、国投、国药和国寿。熟悉蓝帆医疗的都知道,蓝帆原本是做PVC手套的,2018年砸下巨资58.95亿拿下新加坡柏盛国际93.73%的股份,反推估值为63亿。这样的规模,也算是A股史上算得上号的医疗器械跨国并购。八年过去,2026年9月,蓝帆柏盛这次B1轮老股转让,新投资人花7个亿买了14.5833%的股份,反推估值为48亿。一买一卖,估值打了个76折。为什么公司“苦心经营”8年,公司反而越来越贱了?其中最大的原因其实就在于集采。2021年11月,国家组织冠脉支架集采,均价从1.3万砍到脚踝700块。蓝帆柏盛的主力产品就是冠脉支架,一下天塌了:原来一个支架赚几千,现在赚几十。关键这还没完,除了心脏支架,接下去药物球囊、传导通道,一个一个进入集采,刀刀命中公司命脉。那公司还值48亿嘛?查看公司经营现状,还真值这个数。从公司的营收数据看,25年收入约14亿,同比增长24%;26年上半年收入为7.72亿,同比增长为12%,利润为0.9亿。48亿对照营收PS为3倍多点,对照利润PE为24倍的样子,应该说不算贵。关键,蓝帆柏盛被收购时就是个国际化的企业,最新的海外收入占比60%左右,覆盖全球100多个国家,10000多家亿元,含金量十足。从产品上看,除了被集采的冠脉支架产品,它的药物涂层球囊(DCB)、神经介入、结构性心脏病(TAVR),都处于放量阶段,预期应该说还是不错的。就在9月份,工信部等十部门联合发表《医药工业发展 "十五五" 规划》,其中明确表明:到 2030 年创新医疗器械上市数量累计不少于 200 个,植介入器械是重点攻坚方向。国家的钱跟着国家的政策走,理所应当。蓝帆柏盛就是这样符合国家战略方向的平台公司:有冠脉、有DCB、有神经介入、有 TAVR 产品线,还有海外渠道。社保、国投这样的资本,投的不是当下,投的其实是2030年十五五的未来。第二个“接盘”的理由在于:社保和国投这种钱,进来的时候就想好了怎么出去。蓝帆柏盛的退出路径也相对清晰。就像公告里写的,未来6个月内同条件再融不超过8亿。这意味着社保、国投的钱还有下家会要的。如果估值上涨,立马就能浮盈,这对投资人来说非常重要。这个还不是最重要的,最最重要的是蓝帆柏盛未来独立IPO的机会,这才是最大的想象空间。从交易结构看,这次蓝帆医疗把心脑血管业务拆出来单独融资、估值就是为分拆做准备的。按照现在的营收与增长情况,未来年收入突破20亿,利润达到3-4亿,这样一块资产无论放在科创板还是港股10A,估值100亿左右的水平没跑了。4年投资翻倍,回报还是很乐观的。
编辑:王蓓蓓
版权声明
本文仅代表作者观点,不代表头等网立场。
如有版权异议,请点击查看免责声明。